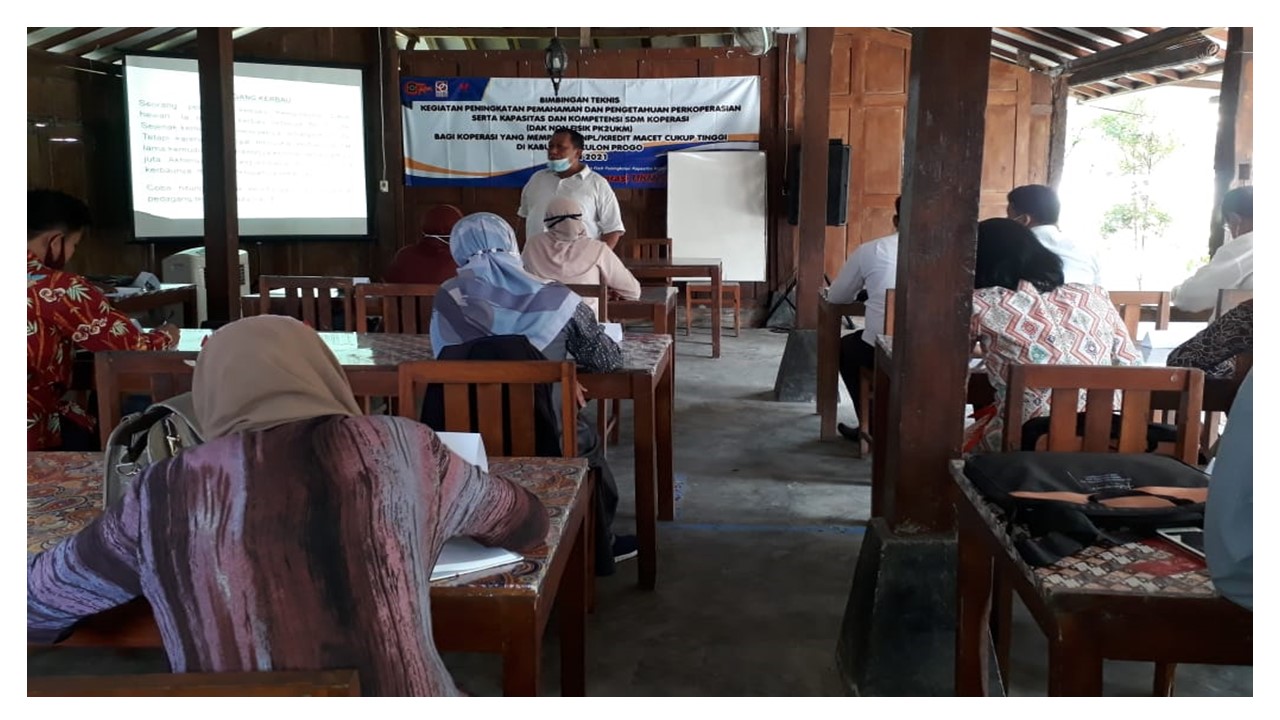
KULON PROGO-DINKOPUKM. Dinas Koperasi UKM Kabupaten Kulon Progo, dibawah kepemimpinan Dra. Sri Harmintarti, MM, mengadakan Bimtek Peningkatan Pemahaman dan Pengetahuan Perkoperasian serta Kapasitas dan Kompetensi SDM Koperasi Bagi Koperasi yang Mempunyai NPL Cukup Tinggi di Kabupaten Kulon Progo selama 3 (tiga) hari dari tanggal 08 s.d. 10 Juni 2021 bertempat di Dapur Semar, Wates, Kulon Progo
Pada Rabu (9/6/2021) Hari kedua pelaksanaan Bimtek, narasumber berasal dari LDP Indotama Yogyakarta dengan fasilitator Drs. Abdul Haris, MPd dan Suryanto dengan materi Prosedur Pemberian Pinjaman Sesuai SOP, Deteksi Dini Pinjaman Bermasalah, Pengikatan Perjanjian Fidusia, Lelang dan Sita Jaminan.
Disampaikan bahwa SOP pinjaman adalah panduan yang digunakan untuk memastikan kegiatan operasional pemberian pinjaman koperasi berjalan dengan lancar. SOP merupakan dokumen yang berisi serangkaian instruksi tertulis yang dibakukan mengenai urutan proses pemberian pinjaman. SOP Pinjaman merupakan proses sejak pengajuan, pemeriksaan adminstratif, pengambilan keputusan, pencairan, pengangsuran sampai pelunasan, termasuk penanganan pinjaman bermasalah.
Tujuan SOP Pinjaman antara lain sebagai standarisasi cara yang dilakukan oleh koperasi dalam proses pemberian pinjaman, mengurangi kesalahan dan kelalaian, SOP membantu staf menjadi lebih mandiri dan mengeliminir intervensi manajemen atau pihak lain dan mempermudah dalam pemeriksaan dan evaluasi proses.
Sedangkan manfaat SOP adalah menghemat waktu dan biaya, memberikan konsistensi, memberikan kepastian, meningkatkan kepercayaan, memudahkan monitoring dan evaluasi serta memudahkan pemeriksaan jika terjadi insiden
Disampaikan lebih lanjut bahwa pinjaman/pembiayaan merupakan aset produktif KSP/KSPPS yang memberikan kontribusi penerimaan pendapatan terbesar. Untuk itu KSP/KSPPS harus menjaga kualitas aset produktif tersebut dengan cara mencegah terjadinya pinjaman/pembiayaan bermasalah. Memang suatu hal yang tidak dapat dihindari dalam dunia lembaga keuangan, akan resiko terjadinya pinjaman/pembiayaan bermasalah. Akan tetapi KSP/KSPPS harus bisa melakukan tindakan prefentif dalam penyaluran pinjaman/pembiayaan dengan cara melakukan analisa pinjaman/pembiayaan yang tepat dan akurat.
Dalam penyaluran pinjaman/pembiayaan dikenal dengan prinsip 5 C (Character, Capacity, Capital, Coleteral dan Conditional of Economic). Jadi jika prinsip tersebut dapat diterapkan maka resiko terjadinya pinjaman/pembiayaan bermasalah dapat diminimalisir.